Leasing BMW X1 - jak wybrać model i porównać oferty finansowania?
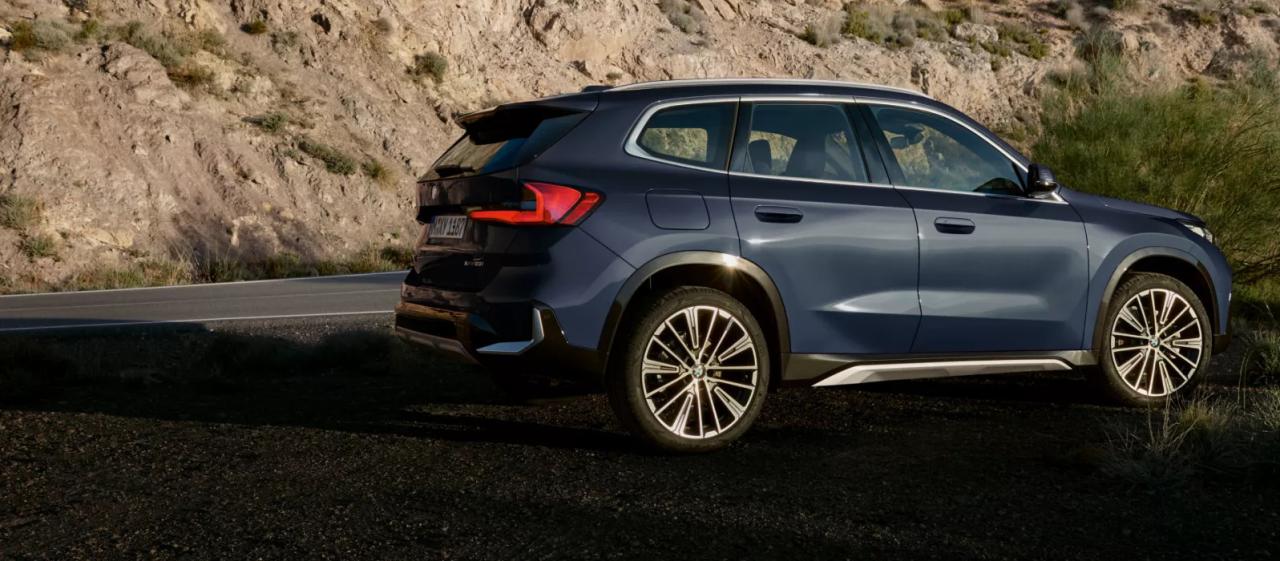
Leasing BMW X1 to sposób na sfinansowanie kompaktowego SUV-a premium bez wydawania od razu całej kwoty na zakup. Samochód może służyć przedsiębiorcy do codziennych dojazdów, spotkań z klientami i dłuższych podróży. Trzeba jednak pamiętać, że na koszt finansowania wpływa nie tylko cena wybranego egzemplarza. Równie ważne są opłata wstępna, okres umowy i kwota wykupu.
W przypadku BMW X1 wybór jest dość szeroki. Dostępne są wersje benzynowe, diesle, hybrydy plug-in i odmiany elektryczne. Różnią się osiągami, wyposażeniem i kosztami eksploatacji, dlatego przed porównywaniem miesięcznych rat dobrze najpierw ustalić, jaki samochód rzeczywiście będzie potrzebny.
BMW X1 sDrive18i czy xDrive20d - jaki napęd wybrać?
BMW X1 obecnej generacji U11 ma 4,5 metra długości. Jest więc wystarczająco kompaktowe do miasta, a jednocześnie oferuje przestrzeń odpowiednią na rodzinne wyjazdy. W porównaniu z BMW X2 wyróżnia się bardziej klasyczną sylwetką SUV-a, co może mieć znaczenie dla osób stawiających na praktyczność.
Podstawowa benzynowa odmiana BMW X1 sDrive18i rozwija 136 KM. Silnik współpracuje z 7-stopniową automatyczną skrzynią biegów, a napęd trafia na przednie koła. To konfiguracja, którą można rozważyć do codziennych dojazdów i jazdy mieszanej. Wersja sDrive20i oferuje już 170 KM oraz układ mild hybrid. Według danych WLTP zużywa średnio od 5,7 do 6,1 l benzyny na 100 km.
Przy większych rocznych przebiegach warto zainteresować się dieslem BMW X1 xDrive20d. Samochód dysponuje mocą 163 KM i momentem obrotowym 400 Nm. Napęd BMW xDrive może przydać się na śliskiej nawierzchni, choć nie każdemu kierowcy będzie potrzebny. Jeśli auto pokonuje głównie krótkie miejskie odcinki, dopłata do diesla i napędu na cztery koła może nie przynieść oczekiwanych oszczędności.
W ofercie znajdują się też hybrydy plug-in, między innymi BMW X1 xDrive25e. Ich zaletą jest możliwość pokonywania części tras bez uruchamiania silnika benzynowego. Warunek? Regularne ładowanie. Bez niego trudno w pełni wykorzystać możliwości takiego napędu. Osoby zainteresowane samochodem elektrycznym mogą rozważyć BMW iX1.
Różnice między wersjami dotyczą również wnętrza. Przykładowo sDrive18i ma bagażnik o pojemności 540 litrów, a w sDrive20i i xDrive20d jest to 500 litrów. Warto więc porównać nie tylko osiągi, ale także codzienną funkcjonalność.
Nowe BMW X1 oferuje zakrzywiony wyświetlacz BMW Curved Display, nowoczesny system multimedialny i liczne rozwiązania wspomagające kierowcę. Przed zakupem dobrze jednak sprawdzić wyposażenie konkretnego auta. Nie wszystkie egzemplarze mają identyczne pakiety, a dodatkowe opcje potrafią wyraźnie zwiększyć cenę.
Leasing BMW X1 - jak porównać ratę i warunki finansowania?
Pierwszą rzeczą, którą warto sprawdzić, jest rzeczywista cena samochodu. Egzemplarz dostępny od ręki u dealera może być objęty rabatem, podczas gdy identycznie skonfigurowane auto zamawiane do produkcji będzie kosztować więcej. Różnica w cenie przekłada się później na wartość finansowania.
Wysokość raty zależy także od wpłaty własnej. Przedsiębiorca, który przeznaczy większą kwotę na początku umowy, zwykle zapłaci mniej w kolejnych miesiącach. Tyle że wysoka opłata wstępna oznacza również mniej pieniędzy na bieżące wydatki firmowe. Warto więc zastanowić się, czy niższa rata jest warta zamrożenia dodatkowego kapitału.
Podobnie wygląda kwestia długości umowy. Leasing rozłożony na 60 miesięcy może być mniej odczuwalny w miesięcznym budżecie niż finansowanie trzyletnie. Nie musi jednak oznaczać niższego kosztu całkowitego. Duże znaczenie ma też wykup, szczególnie gdy samochód ma pozostać w firmie przez kolejne lata.
Porównując leasing BMW X1, najlepiej zestawić kilka kalkulacji dla tego samego egzemplarza. Powinny uwzględniać jednakowy okres finansowania, opłatę początkową i wartość końcową. Dopiero wtedy można ocenić, która propozycja jest rzeczywiście korzystniejsza.
Nie warto pomijać ubezpieczenia. Przy samochodzie klasy premium koszt polisy OC/AC, ewentualnej ochrony GAP czy dodatkowych usług może stanowić zauważalną część rocznych wydatków. Przed podpisaniem dokumentów trzeba też ustalić, czy podana miesięczna rata jest kwotą netto czy brutto.
BMW X1 w leasingu - najczęściej zadawane pytania przed zakupem
Jednym z częstszych dylematów jest wybór między nowym a używanym BMW X1. Nowy samochód daje możliwość korzystania z gwarancji producenta i pozwala dokładniej dobrać konfigurację. Używany egzemplarz będzie zazwyczaj tańszy, lecz wymaga sprawdzenia przebiegu, stanu technicznego i historii serwisowej.
Warto pamiętać, że starsze auto nie zawsze można finansować przez równie długi okres jak nowe. Przy samochodach używanych leasingodawca może uwzględniać wiek pojazdu na koniec umowy. Z tego powodu niższa cena zakupu nie musi przekładać się na proporcjonalnie niższą ratę.
A co z osobami prywatnymi? BMW X1 w leasingu nie jest rozwiązaniem zarezerwowanym wyłącznie dla przedsiębiorców. W zależności od dostępnej oferty możliwy jest również leasing konsumencki. Klient indywidualny powinien porównać całkowite kwoty brutto, wysokość wykupu i zasady zakończenia finansowania.
Istotne jest także to, co planujemy zrobić z samochodem po kilku latach. Jeśli celem jest jego późniejszy wykup, trzeba już na początku uwzględnić kwotę końcową w budżecie. Z kolei przy planowanej częstej wymianie auta warto dokładniej sprawdzić warunki zwrotu lub wcześniejszego zakończenia umowy, o ile dana oferta przewiduje takie możliwości.
Nie ma jednej konfiguracji BMW X1 odpowiedniej dla każdego kierowcy. Przy niewielkich przebiegach wystarczająca może okazać się podstawowa benzyna, podczas gdy na długich trasach większy sens może mieć diesel. Podobnie z finansowaniem: niska rata wygląda dobrze w reklamie, ale o rzeczywistym koszcie decyduje suma wydatków w całym okresie umowy. Dlatego lepiej porównać konkretne samochody i warunki leasingu, niż wybierać ofertę wyłącznie na podstawie miesięcznej płatności.